Argent : peur de manquer, le stress qui ronge
Salut ici Solène.
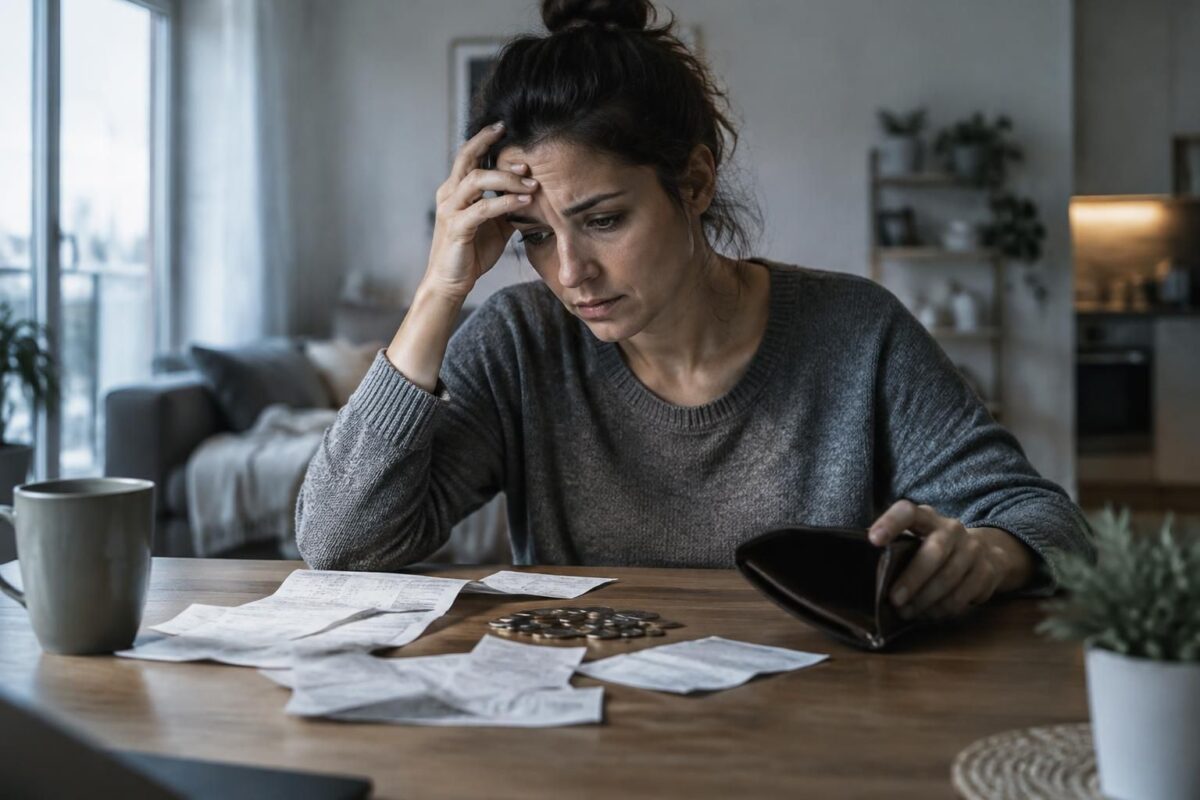
Pour apaiser la peur de manquer, clarifie ce qui t’inquiète, pose un cadre simple à tes finances et demande du soutien si l’angoisse prend trop de place. Le stress financier ne dit pas toujours que tu manques d’argent : il peut aussi signaler une peur de perdre ta sécurité. Quelques gestes concrets peuvent déjà réduire la pression et t’aider à reprendre la main.
A faire dès maintenant
- Note la dépense précise qui déclenche le plus d’inquiétude.
- Vérifie une fois ton solde et tes échéances, puis ferme l’application bancaire.
- Choisis une petite action utile : ouvrir une facture, demander un délai ou revoir un abonnement.
- Écris le scénario qui te fait peur et distingue les faits des suppositions.
- Parle de cette inquiétude à une personne de confiance ou à un professionnel si elle devient envahissante.
La peur de manquer concerne souvent moins les billets que ce qu’ils permettent : se loger, manger, se déplacer et se sentir en sécurité. Pour approfondir le sujet, tu peux lire ces repères sur le stress financier et les façons de l’apaiser ainsi que sur l’obsession de l’argent et ses signes d’alerte.
Pourquoi la peur de manquer ronge autant
L’argent est un moyen de répondre à des besoins essentiels. Alors, derrière l’angoisse du découvert ou la crainte de la précarité, il y a parfois une peur plus profonde : perdre son logement, ne plus pouvoir nourrir sa famille ou se retrouver seul face à un problème.
Cette inquiétude se projette dans l’avenir. Tu imagines une dépense imprévue, une baisse de revenus ou une facture difficile à régler, et ton corps réagit comme si le danger était déjà là. La rumination financière entretient alors le stress financier, même lorsque la situation immédiate n’a pas changé.
« Une émotion informe, elle ne décide pas à ta place. » La peur mérite donc d’être écoutée, sans être prise automatiquement pour une prévision fiable.
Une même somme ne rassure pas tout le monde
Pour une personne, l’épargne représente la liberté ; pour une autre, elle évoque la sécurité ou la possibilité d’aider ses proches. La relation à l’argent dépend aussi de ce que tu as vécu et de ce que tu as observé dans ta famille.
Des périodes de chômage, des fins de mois tendues ou des disputes autour des dépenses peuvent laisser une empreinte durable. Même avec des revenus confortables, l’insécurité financière peut persister si l’argent est associé à une menace constante.
Les signes du stress financier au quotidien
La tension ne se limite pas aux chiffres. Elle peut perturber le sommeil, concentrer l’attention sur les factures et rendre chaque décision d’achat difficile. Certaines personnes vérifient leur compte plusieurs fois par jour ; d’autres repoussent l’ouverture du courrier pour éviter la montée d’angoisse.
La pression des dettes peut aussi entraîner des tensions dans le couple, de la honte ou un retrait des activités sociales. Dans une courte anecdote, Lina évitait les sorties avec ses amis parce qu’elle craignait de ne pas pouvoir suivre le budget du groupe. Après avoir proposé des activités gratuites, elle a pu garder le lien sans cacher ses limites.
| Ce que tu observes | Ce que cela peut signaler | Un premier geste utile |
|---|---|---|
| Tu consultes ton compte sans cesse | Une recherche de contrôle qui ne calme pas longtemps | Fixe un moment précis pour vérifier tes finances |
| Tu évites les factures ou les messages | Une anxiété liée à l’argent qui rend l’action difficile | Ouvre un seul document et note l’échéance |
| Tu culpabilises après chaque achat | Une peur de perdre le peu de sécurité perçu | Prévois une petite somme pour les dépenses courantes |
| Tu dors mal à cause des comptes | Une rumination financière qui déborde sur le repos | Écris tes inquiétudes et reporte leur examen à demain |
Ces signes ne suffisent pas à établir un diagnostic. En revanche, s’ils durent, nuisent à ton sommeil ou t’empêchent de gérer les démarches essentielles, un médecin ou un psychologue peut t’aider à évaluer la situation.
Trois étapes pour reprendre la main
- Étape 1 : nomme la peur. Demande-toi ce qui t’effraie exactement : manquer pour le loyer, ne pas pouvoir faire face à une panne ou perdre ton autonomie. Une inquiétude précise est plus facile à examiner qu’une menace vague.
- Étape 2 : sépare les faits des scénarios. Note les revenus disponibles, les dépenses proches et les options possibles. Si une échéance pose problème, contacter rapidement le créancier ou un service d’accompagnement peut ouvrir des solutions.
- Étape 3 : apaise le corps et cherche du soutien. Prends quelques respirations lentes, relâche les épaules et reviens à ce que tu peux faire aujourd’hui. Si l’angoisse reste forte, ne reste pas seul : un professionnel peut aider à travailler sur les pensées et les sensations associées.
Évite de prendre une décision financière importante au pic de l’angoisse. Quand le corps est en alerte, le recul et la créativité diminuent souvent ; une pause peut aider à choisir une réponse plus adaptée.
Deux situations, deux réponses utiles
Si tes revenus couvrent les dépenses mais que la peur de l’avenir reste intense, commence par limiter les vérifications et explore ce que cette peur représente pour toi. Si tu ne peux pas régler une facture ou un loyer, contacte rapidement le créancier, un service social ou une association d’aide budgétaire.
Quand l’inquiétude devient un épuisement psychologique
Des revenus plus élevés ne font pas toujours disparaître la peur de manquer. Certaines personnes accumulent sans parvenir à se sentir en sécurité ; d’autres dépensent pour calmer une tension immédiate, puis éprouvent de la culpabilité. Dans les deux cas, l’argent devient un outil de gestion des émotions plutôt qu’un simple moyen d’échange.
Si la peur s’accompagne de palpitations, d’insomnies, d’évitement ou d’un épuisement psychologique, prends ces signaux au sérieux. Tu peux commencer par en parler à un proche, à ton médecin ou à un psychologue ; demander de l’aide n’est pas un échec.
La gestion pratique reste utile : un budget simple, des échéances visibles et un petit coussin d’épargne si tes moyens le permettent. Mais ces outils ne remplacent pas un accompagnement lorsque l’anxiété prend toute la place. L’objectif est de retrouver assez de calme pour agir, pas de contrôler chaque imprévu.
Questions fréquentes sur la peur de manquer d’argent
La peur de manquer signifie-t-elle forcément que mon budget est insuffisant ?
Non. Elle peut être liée à une difficulté financière réelle, mais aussi à des expériences passées ou à la peur de perdre sa sécurité. Examiner les faits et les scénarios séparément peut aider à y voir plus clair.
Comment calmer une angoisse du découvert ?
Pose les pieds au sol, ralentis ta respiration et vérifie une seule fois le solde et les échéances. Ensuite, choisis une action concrète, comme demander un délai ou contacter un service d’accompagnement budgétaire.
Quand faut-il demander de l’aide ?
Si les inquiétudes perturbent le sommeil, les relations ou la capacité à gérer les démarches, parle-en à un médecin ou à un psychologue. En cas de difficulté matérielle, un travailleur social ou une association peut aussi orienter vers des aides adaptées.
Merci pour pour ton intérêt ! Amicalement; Solène