Argent : pourquoi l’insécurité financière casse ton calme
Bonjour, c’est Solène.
L’insécurité financière casse ton calme parce qu’elle maintient ton attention en alerte face aux dépenses et aux imprévus.
Quand les fins de mois sont incertaines, le stress financier peut s’inviter dans le sommeil, les relations et les décisions du quotidien. Comprendre ce mécanisme aide à reprendre un peu de contrôle, même avant que la situation change.
À faire sans attendre
- Note les dépenses indispensables des 30 prochains jours.
- Regroupe les factures et repère leurs dates d’échéance.
- Fixe un rendez-vous de 15 minutes par semaine pour regarder ton budget.
- Si une facture pose problème, contacte le créancier avant la date limite.
- Choisis une petite somme réaliste à mettre de côté, même quelques euros.
Si chaque facture déclenche une montée de panique, ces réflexes face aux factures difficiles peuvent t’aider à passer à l’action. Et si l’argent perturbe tes nuits ou ton travail, découvre aussi pourquoi l’insomnie et le stress financier s’alimentent.
Pourquoi l’insécurité financière nourrit l’anxiété liée à l’argent
Quand les ressources semblent insuffisantes ou imprévisibles, le cerveau cherche sans cesse une réponse à la même question : « Est-ce que je pourrai payer ce qui arrive ? » Cette vigilance consomme de l’énergie, même lorsqu’aucune dépense urgente n’est devant toi.
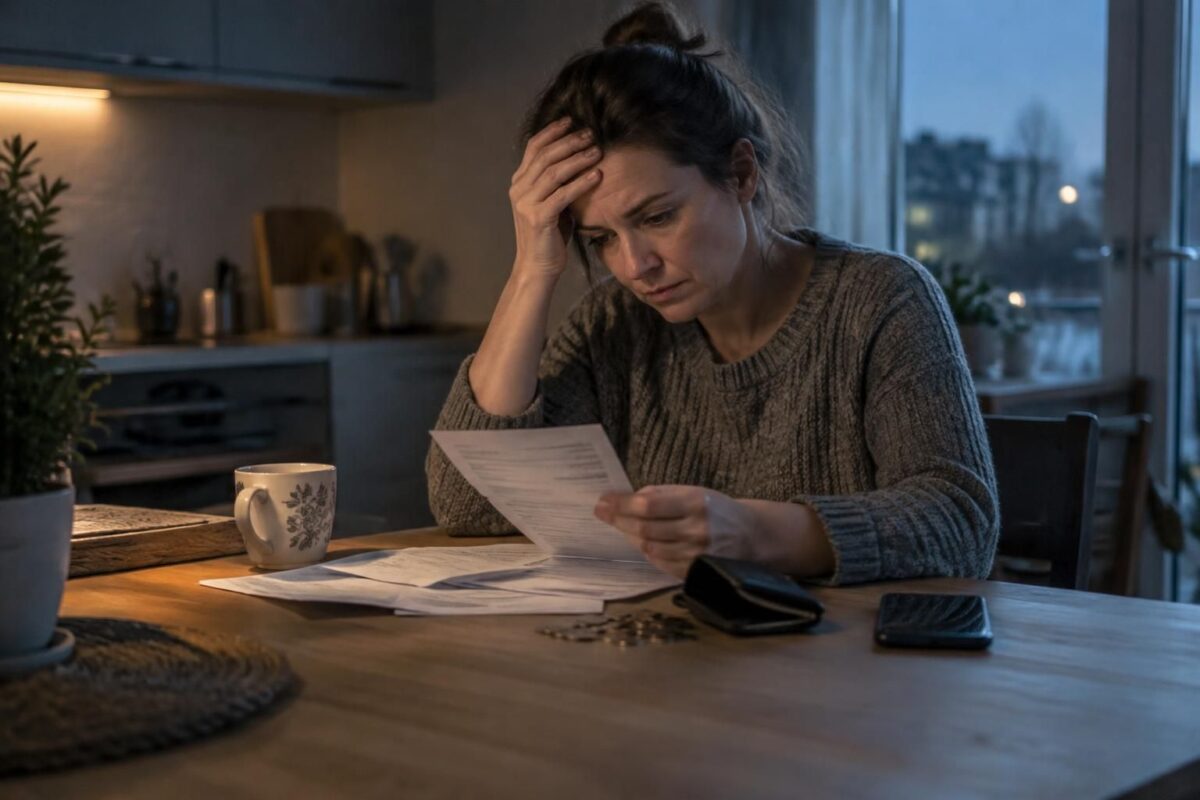
La charge mentale augmente aussi parce qu’il faut anticiper, comparer, repousser certains achats et parfois cacher ses difficultés financières. Une facture ordinaire peut alors sembler annoncer une catastrophe, surtout quand il n’existe aucune marge pour absorber un imprévu.
Ce n’est pas un manque de volonté : l’incertitude prolongée pèse sur la concentration et le bien-être. Reprendre une petite prise sur les chiffres ne règle pas tout, mais peut réduire le sentiment de subir.
Le piège fréquent : éviter de regarder son budget
Repousser l’ouverture d’un relevé ou ignorer une échéance soulage parfois sur le moment. Mais l’inconnu laisse l’imagination combler les vides, et le stress financier peut alors prendre plus de place que les chiffres réels.
Un exemple simple : Nora craint de ne pas pouvoir payer une facture d’énergie. En vérifiant son compte, elle découvre qu’elle peut régler une partie et demander un échéancier pour le reste. Le problème n’a pas disparu, mais il devient plus précis et donc plus facile à traiter.
Stress financier et stabilité : distinguer urgence et inquiétude
Une dépense imminente qui menace le logement ou l’accès à l’électricité demande une action rapide. Une inquiétude générale sur l’avenir mérite aussi de l’attention, mais elle ne se traite pas toujours comme une urgence immédiate.
Cette distinction aide à préserver la sérénité : on s’occupe d’abord du besoin essentiel, puis on construit progressivement une marge de sécurité. La stabilité financière ne signifie pas ne jamais rencontrer de difficulté ; elle repose aussi sur des repères et des solutions accessibles.
| Situation | Premier réflexe utile | Objectif |
|---|---|---|
| Facture à échéance proche | Contacter le fournisseur ou le créancier | Éviter que le retard s’aggrave |
| Budget difficile à suivre | Noter revenus, dépenses fixes et dates | Voir clairement ce qui reste disponible |
| Inquiétude liée aux imprévus | Mettre de côté une petite somme régulière | Créer progressivement une épargne de précaution |
| Anxiété qui perturbe le quotidien | En parler à une personne de confiance ou à un professionnel | Ne pas porter seul toute la charge mentale |
Une petite épargne peut-elle vraiment aider ?
Une réserve modeste ne protège pas de toutes les difficultés financières, et il n’est pas toujours possible d’épargner. Mais lorsqu’une somme peut être mise de côté sans sacrifier les besoins essentiels, elle peut amortir un petit imprévu et rendre l’avenir moins opaque.
Le montant importe moins que sa faisabilité. Un virement automatique de quelques euros, ou le dépôt ponctuel d’une somme disponible, peut installer un repère encourageant sans ajouter de pression.
Trois étapes pour reprendre la main sur l’argent
- Rendre la situation visible. Écris les revenus attendus, les dépenses essentielles et les dates importantes. Une feuille ou une note suffit pour commencer.
- Traiter la priorité la plus proche. Si le compte ne permet pas de tout régler, contacte rapidement les organismes concernés et demande quelles options existent. Ne promets pas un paiement impossible à tenir.
- Créer un rendez-vous régulier. Une fois par semaine, vérifie les mouvements et ajuste le budget. Garde ce moment court et concentre-toi sur une décision utile, pas sur les reproches.
Si l’inquiétude reste envahissante malgré ces gestes, demander de l’aide est une démarche concrète, pas un échec. Un travailleur social, une association de conseil budgétaire ou un professionnel de santé peut aider à examiner les options et à alléger le poids de l’anxiété liée à l’argent.
Questions fréquentes sur l’insécurité financière
Pourquoi le stress financier affecte-t-il le sommeil ?
Les préoccupations répétées peuvent maintenir l’attention en alerte et rendre plus difficile le fait de s’endormir ou de se rendormir. Noter les prochaines démarches et prévoir un moment pour les traiter peut aider à interrompre les ruminations, sans remplacer un avis professionnel si les troubles persistent.
Que faire si je ne peux pas épargner ?
Priorise d’abord les dépenses essentielles et les dettes urgentes. Si aucune somme ne peut être mise de côté, ce n’est pas un échec : tu peux commencer par clarifier les échéances, demander un échéancier ou solliciter un accompagnement budgétaire.
Comment parler d’argent sans paniquer ?
Choisis un moment calme, prépare les chiffres utiles et limite la discussion à une décision précise. Par exemple, déterminer ensemble quelle facture régler en premier rend l’échange plus concret qu’une inquiétude générale sur l’avenir.
Quand faut-il demander de l’aide ?
Si les difficultés financières menacent les besoins essentiels, ou si l’anxiété perturbe durablement le sommeil, le travail ou les relations, contacte un service social, une association spécialisée ou un professionnel de santé.
J’espère que ces conseils t’auront été utiles. À bientôt ! — Solène