Dinero: estrés financiero, error de gestión o supervivencia
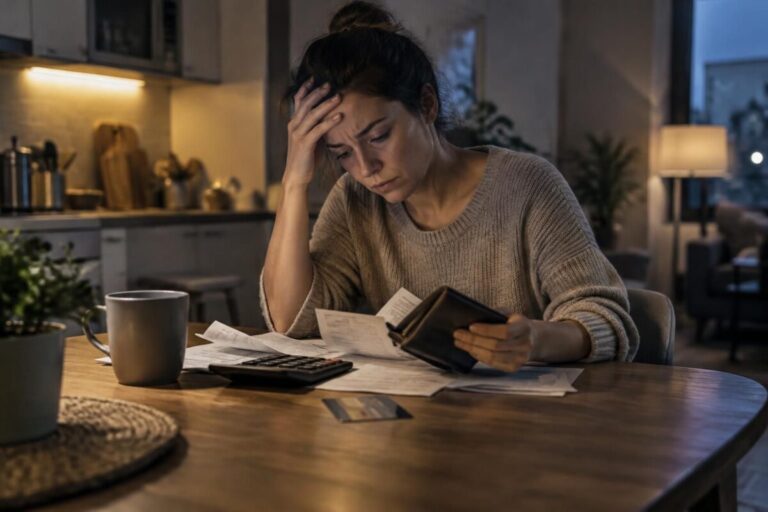
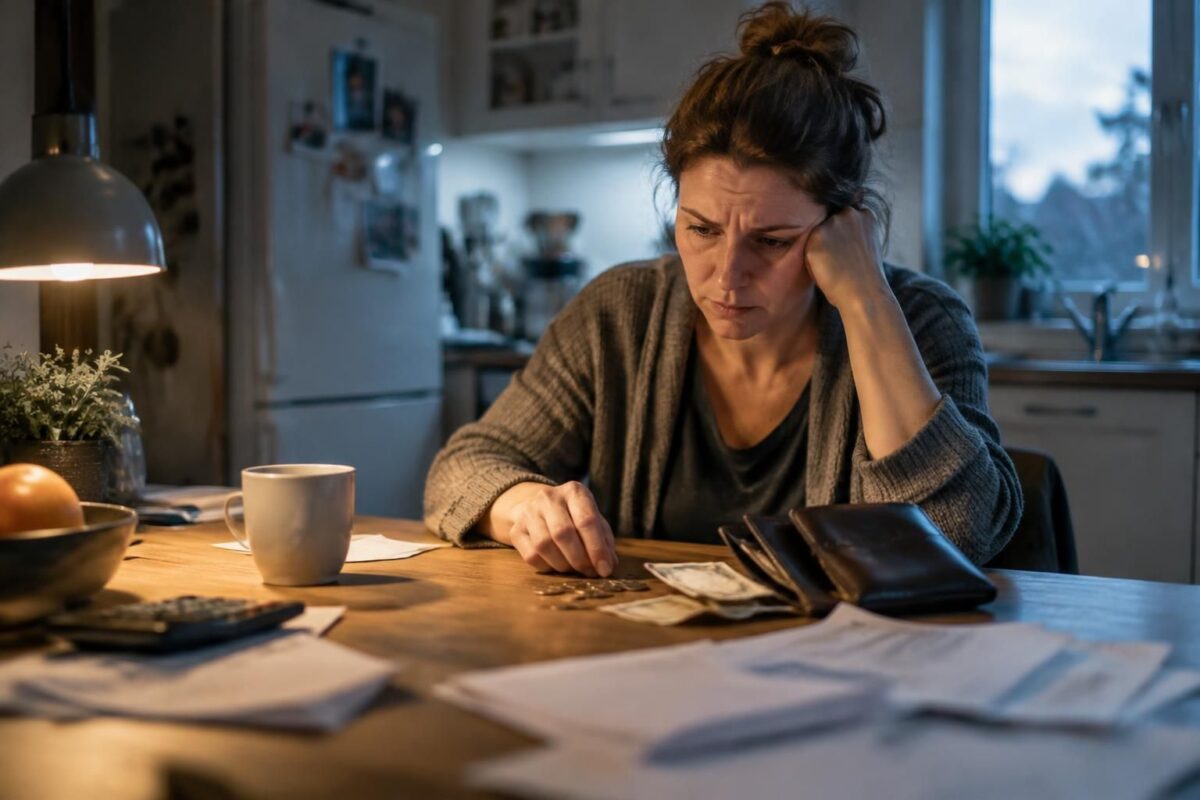
Hola, soy Solène. El estrés financiero no siempre es un error de gestión: cuando los ingresos ya no cubren las necesidades esenciales, ante todo se trata de sobrevivir.
Un presupuesto puede ayudar a recuperar algunos puntos de referencia, pero no hace desaparecer la precariedad ni las deudas. El objetivo es distinguir lo que se puede ajustar de lo que requiere apoyo, sin convertir las dificultades en una culpa personal.
Qué hacer sin esperar
- Anota los gastos urgentes: vivienda, alimentación, energía, salud y transporte necesario.
- Comprueba tu saldo y los próximos vencimientos una vez y, después, fija un momento concreto para consultarlos en lugar de hacerlo sin parar.
- Contacta cuanto antes con tus acreedores si es posible que una factura quede sin pagar. Pedir un plan de pagos puede evitar que la situación empeore.
- Pon en pausa las compras no esenciales y los nuevos créditos hasta que tengas las cosas más claras, sobre todo los pagos fraccionados.
- Habla con una persona de confianza o con un servicio social si ya no puedes cubrir tus necesidades básicas.
Estos primeros pasos sirven para separar las urgencias de las preocupaciones que no dejan de dar vueltas. Para entender mejor el miedo a quedarse sin dinero y cómo afecta a las decisiones, puedes leer este artículo sobre la ansiedad relacionada con la falta de dinero y estas sugerencias para evitar que el estrés financiero te supere.
Estrés financiero: distinguir un error de gestión de una situación de supervivencia
El estrés financiero aparece cuando las obligaciones económicas parecen superar los medios disponibles. Puede deberse a un descubierto bancario, facturas impagadas, deudas que se acumulan o al miedo a no poder pagar el alquiler. También puede aparecer en una persona con ingresos suficientes, pero que teme constantemente que bajen o que surja un gasto imprevisto.
La diferencia importante está en el margen de maniobra. Si basta con ajustar algunos gastos para equilibrar el presupuesto, reorganizarse puede ayudar. Si los ingresos ya no cubren las necesidades esenciales, no se trata simplemente de «gestionar mejor»: la prioridad es conseguir ayuda y proteger la vivienda, la alimentación y la salud.
Cuando el dinero pone al cuerpo en estado de alerta
La incertidumbre prolongada puede mantener al cerebro en estado de alerta: los pensamientos vuelven una y otra vez a los vencimientos, el sueño se resiente y la concentración disminuye. Algunas personas también sienten tensión muscular, palpitaciones o trastornos digestivos. Estos signos no demuestran por sí solos que la causa sea financiera, pero merecen atención si persisten o se intensifican.
El estrés también puede llevar a evitar la correspondencia o a dejar de consultar las cuentas. Evitarlo puede aliviar por un momento, pero deja los problemas sin resolver. Una revisión breve y programada suele ser más llevadera que estar pendiente constantemente.
Una comparación útil para elegir cómo actuar
| Situación observada | Qué puede indicar | Primer paso útil |
|---|---|---|
| Algunos gastos variables desequilibran el mes | Un presupuesto que conviene revisar o suscripciones que se pueden ajustar | Identificar las partidas que se pueden modificar, sin eliminar las necesidades esenciales |
| Los ingresos no cubren el alquiler, la energía o la alimentación | Una dificultad de supervivencia financiera, no solo una mala gestión | Contactar con un servicio social o una asociación de apoyo |
| Los pagos de las deudas superan de forma sostenida la capacidad de pago | Un riesgo de sobreendeudamiento | No pedir otro crédito para pagar las deudas y solicitar asesoramiento |
| Se consultan las cuentas de forma compulsiva a pesar de que la situación es estable | Una ansiedad que merece tomarse en serio | Fijar momentos para consultar las cuentas y hablar con un profesional si esto afecta a la vida cotidiana |
Deudas y sobreendeudamiento: las trampas que alimentan la angustia
El crédito al consumo puede parecer una solución temporal cuando la cuenta está en números rojos. Pero si los pagos se suman a los gastos cotidianos sin corregir el desequilibrio, la deuda puede volverse más difícil de sobrellevar. Antes de aceptar un nuevo préstamo, calcula el coste total y comprueba si las cuotas mensuales son compatibles con los gastos esenciales.
Otra trampa: creer que un presupuesto debe ser perfecto hasta el último céntimo. Un seguimiento sencillo, actualizado cada semana o en cada periodo de pago, puede ser suficiente. El presupuesto es una herramienta para tener una visión clara, no un veredicto sobre tu valía ni una garantía contra los imprevistos.
Un caso concreto: cuando el sueldo ya no alcanza
Imaginemos a Nora, cuyos gastos fijos aumentan tras una subida del coste de la energía y una reparación del coche. Reduce las compras prescindibles, pero sigue estando en números rojos antes de fin de mes. En esta situación, dejar de comprar un café no resuelve el problema principal: tiene que contactar con las entidades correspondientes, comprobar a qué ayudas puede optar y evitar compensar la falta de dinero con un crédito caro.
Si ya no puede pagar varios vencimientos, es mejor actuar pronto y pedir apoyo para gestionar las deudas. En Francia, los trabajadores sociales y las entidades especializadas pueden ayudar a examinar las opciones, incluido el procedimiento de sobreendeudamiento cuando la situación lo justifique.
Un método en tres pasos para recuperar algunos puntos de referencia
- Determina cuál es la situación real. Reúne la información sobre los ingresos, los gastos indispensables, las deudas y las fechas de vencimiento. No hace falta llevar una contabilidad perfecta: el objetivo es saber qué falta y cuándo.
- Protege las necesidades esenciales. Da prioridad a la vivienda, la alimentación, la energía, la salud y los desplazamientos indispensables. Si es posible, contacta con los acreedores antes de que se produzca un impago y pide un aplazamiento o un plan de pagos.
- Elige el apoyo adecuado. Si el presupuesto sigue siendo deficitario, pide ayuda a un servicio social, una asociación o un asesor cualificado. Si la angustia altera tu sueño, tus relaciones o tu trabajo, habla también con un profesional de la salud.
Ahorrar, aunque sea una cantidad modesta, puede ofrecer un margen de seguridad cuando sea posible. Pero no debe convertirse en una exigencia: cuando cada euro ya se destina a sobrevivir, no tener ahorros no es una culpa.
Cuándo buscar ayuda por el estrés relacionado con el dinero
Es importante pedir ayuda si la preocupación te impide dormir, te lleva a aislarte, provoca conflictos repetidos o hace que evites trámites urgentes. Un profesional de la salud puede ayudarte con la ansiedad, mientras que un asesor social o financiero puede ayudarte a examinar las opciones concretas.
En caso de angustia intensa o peligro inmediato, contacta con los servicios de emergencia de tu país o con una línea de ayuda adecuada. No tienes que afrontar las dificultades económicas a solas, y hablar pronto puede evitar que el aislamiento se instale.
¿El estrés financiero significa necesariamente una mala gestión?
No. Puede deberse a un desfase prolongado entre los ingresos y el coste de las necesidades esenciales, a una bajada de ingresos, a una deuda o a gastos imprevistos. Un presupuesto ayuda a entender la situación, pero no siempre puede corregir la falta de recursos.
¿Qué hacer primero si hay facturas impagadas?
Ordena los vencimientos según su urgencia, contacta cuanto antes con los acreedores y pregunta qué opciones hay para aplazar los pagos o establecer un plan de pagos. Si la vivienda, la energía o la alimentación están en riesgo, pide ayuda también a un servicio social.
¿Cómo evitar que las deudas lleven al sobreendeudamiento?
Evita pedir un nuevo crédito para cubrir los pagos existentes sin haber evaluado su coste total. Revisa tus deudas y pide asesoramiento a una entidad de apoyo en cuanto las cuotas mensuales dejen de ser asumibles.
¿Cuándo justifica el estrés financiero recibir ayuda psicológica?
Si las preocupaciones se vuelven abrumadoras, afectan al sueño o a las relaciones, o te llevan a evitar trámites, hablar con un profesional de la salud puede ayudar. El apoyo psicológico puede complementar el acompañamiento presupuestario o social.
¡Gracias por leer! Si este tema te interesa, deja un comentario al final del artículo. — Solène