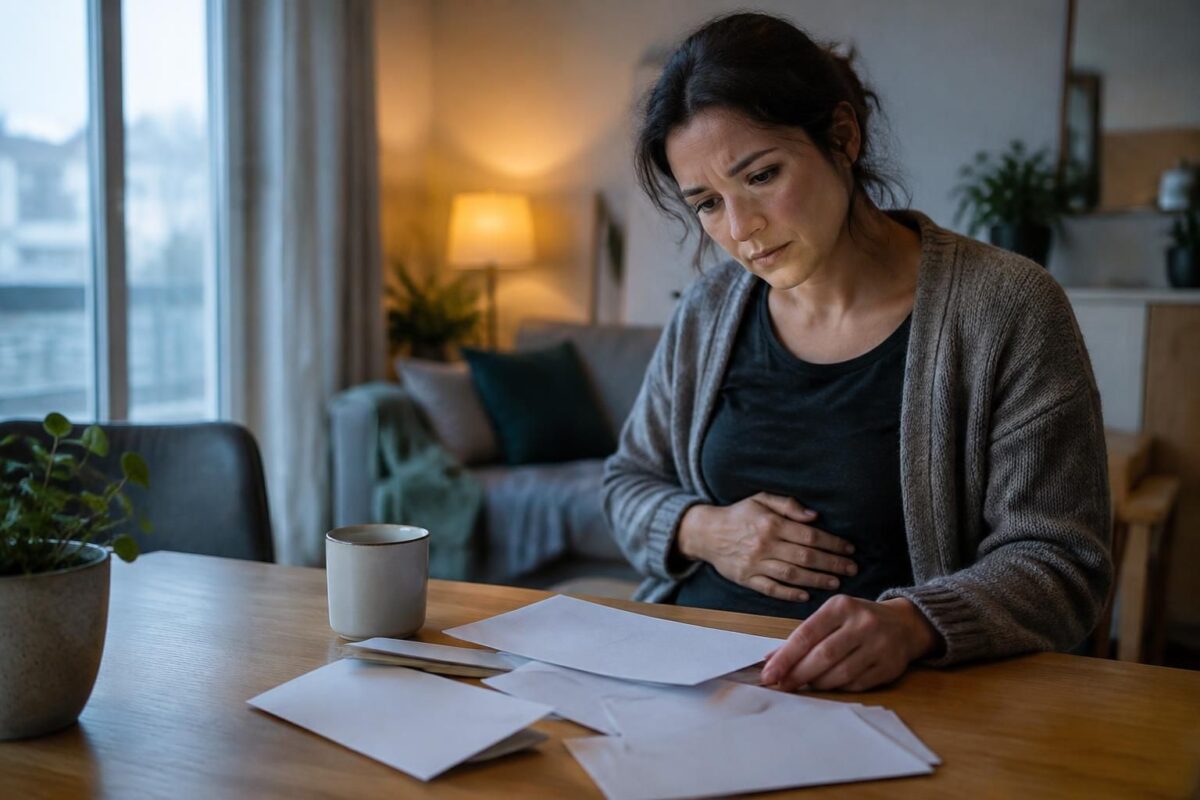
Argent : peur des factures, ton corps l’encaisse comment
Bonjour, Solène à l’appareil ! La peur des factures peut déclencher une vraie réaction de stress dans le corps, mais quelques gestes simples aident à reprendre prise sur la situation. Une boule au ventre, des épaules crispées ou une nuit agitée ne signifient pas forcément que tu as un trouble. En revanche, si l’inquiétude envahit ton quotidien, elle mérite d’être prise au sérieux.
Les bons réflexes à adopter face à la peur des factures
- Pose les factures au même endroit et note leurs dates d’échéance pour réduire la surprise.
- Consulte tes comptes à un moment fixé, par exemple 10 minutes une fois par semaine, plutôt que de vérifier sans cesse.
- Écris les chiffres essentiels : revenus, dépenses à venir et montant disponible.
- Quand la tension monte, ralentis ta respiration pendant quelques minutes et relâche les épaules.
- Parle à une personne de confiance ou à un professionnel si l’angoisse t’empêche de dormir ou de gérer les besoins essentiels.
Le stress financier peut se nourrir du flou autant que d’un manque d’argent réel. Pour mieux comprendre les effets possibles sur le corps, tu peux lire ces repères sur le stress financier et les douleurs physiques, ainsi que ces conseils sur l’argent et la fatigue au quotidien.
Comment le stress financier se manifeste dans le corps
Quand une facture arrive, le cerveau peut l’interpréter comme une menace immédiate, même si une solution existe. Le corps se met alors en alerte : le souffle devient plus court, les muscles se contractent et l’attention se fixe sur le danger supposé.
Ces réactions corporelles au stress varient d’une personne à l’autre. Elles peuvent inclure des tensions musculaires, de la fatigue, des troubles du sommeil, des maux de tête ou d’autres douleurs physiques. Elles ne permettent pas, à elles seules, de poser un diagnostic.
Par exemple, Lina ouvre chaque matin son application bancaire avant même de sortir du lit. Elle vérifie le même solde plusieurs fois, sans se sentir rassurée plus de quelques minutes : ce rituel apaise brièvement l’angoisse, puis la relance. La charge mentale augmente, tandis que le problème concret reste à traiter.
Inquiétude financière ou anxiété liée à l’argent : comment faire la différence
Surveiller ses dépenses après une baisse de revenus ou une facture imprévue est souvent une réaction adaptée. L’inquiétude reste généralement liée à la situation et diminue lorsqu’un plan concret se dessine.
L’anxiété liée à l’argent devient plus préoccupante quand les pensées sont persistantes, difficiles à contrôler et qu’elles limitent les choix du quotidien. Éviter un rendez-vous médical par peur du coût, refuser toute sortie ou éprouver une culpabilité intense après un achat nécessaire sont des signaux à observer.
| Ce que tu observes | Ce que cela peut signaler | Un premier geste utile |
|---|---|---|
| Tu consultes tes comptes à répétition | Une recherche de réassurance qui ne dure pas | Fixer un seul rendez-vous hebdomadaire avec ton budget |
| Tu repousses une dépense nécessaire | Une peur qui prend le dessus sur le besoin réel | Vérifier le coût et chercher une option accessible |
| Tu dors mal avant chaque échéance | Une inquiétude qui affecte aussi la récupération | Noter les montants et les prochaines démarches à faire |
Le montant du solde ne suffit pas à mesurer le bien-être financier. Une histoire familiale marquée par les difficultés, une période de précarité ou une incertitude professionnelle peuvent maintenir l’alerte même lorsque la situation s’améliore.
Pourquoi la peur des factures peut s’installer
Les habitudes se construisent parfois tôt : entendre souvent qu’il faut toujours se priver peut rendre toute dépense inquiétante à l’âge adulte. À l’inverse, avoir vécu une perte de revenus ou une dette peut laisser une crainte durable, même après un retour à l’équilibre.
La peur peut aussi pousser à deux réactions opposées : ne plus ouvrir les courriers, ou contrôler chaque dépense avec rigidité. Dans les deux cas, l’apaisement est souvent temporaire. Le repère essentiel est la perte de liberté : l’argent dicte-t-il tes décisions au point de nuire à ta santé, à tes relations ou à tes activités ?
Trois étapes pour reprendre la main sans te juger
- Regarde la situation réelle. Prends 10 minutes pour noter les revenus, les dépenses fixes, les échéances et les sommes disponibles. L’objectif n’est pas de tout régler d’un coup, mais de remplacer le brouillard par des repères.
- Choisis une action faisable. Cela peut être demander un échéancier, contacter un organisme compétent ou mettre de côté une petite somme si ton budget le permet. Une réserve, même modeste, peut contribuer au sentiment de sécurité, sans constituer une solution universelle.
- Demande de l’aide si l’angoisse persiste. Un médecin généraliste peut évaluer les troubles du sommeil, la fatigue ou les autres symptômes et t’orienter. Un psychologue peut aussi aider à comprendre les pensées répétitives et à retrouver des habitudes plus souples.
Si la peur te pousse à éviter des soins, à ne plus dormir ou à multiplier les vérifications malgré tes efforts, tu n’as pas à attendre d’être au bout de tes forces pour en parler. Un accompagnement adapté peut aider à traiter à la fois la situation budgétaire et ses répercussions émotionnelles.
Quelques repères pour mieux comprendre ce que tu ressens
Pourquoi les factures me stressent-elles alors que mon budget tient ?
Le stress ne dépend pas uniquement du solde bancaire. Une expérience passée, la peur de l’imprévu ou le manque de visibilité sur les dépenses peuvent maintenir une sensation d’insécurité. Mettre les échéances à plat et repérer ce qui est réellement dû peut aider à diminuer le flou.
Le stress financier peut-il provoquer des douleurs physiques ?
Une période de stress peut s’accompagner de tensions musculaires, de fatigue ou de troubles du sommeil. Ces symptômes ont plusieurs causes possibles : s’ils persistent, s’aggravent ou t’inquiètent, demande conseil à un professionnel de santé.
Combien de fois faut-il vérifier ses comptes ?
Il n’existe pas de fréquence idéale pour tout le monde. Si les consultations répétées ne rassurent pas, essaie de choisir un moment régulier et limité, comme 10 minutes par semaine, puis ajuste selon tes échéances réelles.
Quand demander un accompagnement professionnel ?
C’est pertinent lorsque les pensées liées à l’argent sont difficiles à interrompre, perturbent le sommeil ou les relations, ou te conduisent à éviter des dépenses nécessaires. Un médecin généraliste peut être un premier interlocuteur.
Merci pour ta lecture ! Si le sujet te parle, laisse-moi volontiers un commentaire en bas de l’article. — Solène