Dinero: miedo a las facturas, ¿cómo lo soporta tu cuerpo?
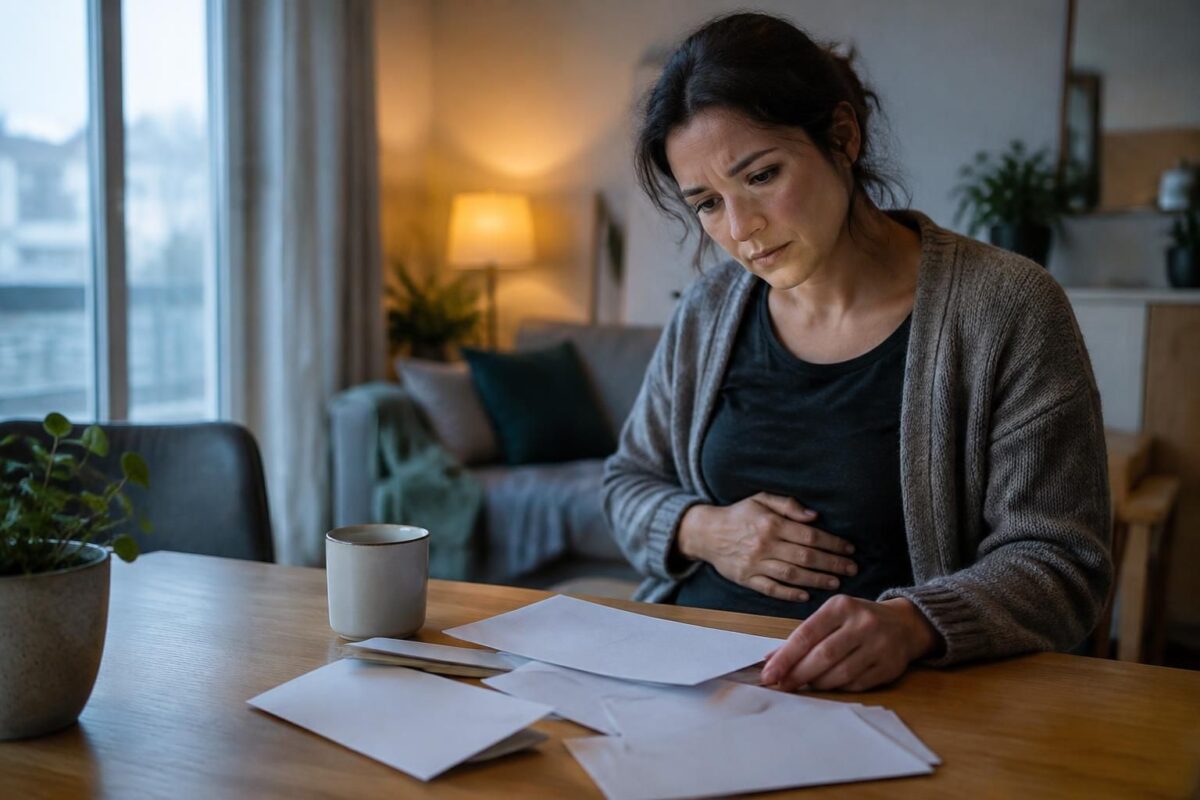
¡Hola, soy Solène! El miedo a las facturas puede desencadenar una auténtica reacción de estrés en el cuerpo, pero unos sencillos gestos ayudan a recuperar el control de la situación. Un nudo en el estómago, los hombros tensos o una noche inquieta no significan necesariamente que tengas un trastorno. En cambio, si la preocupación invade tu día a día, merece que te la tomes en serio.
Buenos hábitos para afrontar el miedo a las facturas
- Deja las facturas siempre en el mismo sitio y anota las fechas de vencimiento para evitar sorpresas.
- Consulta tus cuentas en un momento establecido, por ejemplo, durante 10 minutos una vez por semana, en lugar de revisarlas constantemente.
- Anota las cifras esenciales: ingresos, gastos previstos y dinero disponible.
- Cuando aumente la tensión, respira más despacio durante unos minutos y relaja los hombros.
- Habla con alguien de confianza o con un profesional si la angustia te impide dormir o atender tus necesidades básicas.
El estrés financiero puede alimentarse tanto de la incertidumbre como de una falta real de dinero. Para entender mejor los posibles efectos en el cuerpo, puedes leer estas claves sobre el estrés financiero y los dolores físicos, así como estos consejos sobre el dinero y el cansancio en el día a día.
Cómo se manifiesta el estrés financiero en el cuerpo
Cuando llega una factura, el cerebro puede interpretarla como una amenaza inmediata, aunque exista una solución. Entonces, el cuerpo se pone en alerta: la respiración se vuelve más corta, los músculos se tensan y la atención se centra en el supuesto peligro.
Estas reacciones físicas al estrés varían de una persona a otra. Pueden incluir tensión muscular, cansancio, trastornos del sueño, dolores de cabeza u otros dolores físicos. Por sí solas, no permiten establecer un diagnóstico.
Por ejemplo, Lina abre cada mañana la aplicación de su banco antes incluso de salir de la cama. Comprueba el mismo saldo varias veces y no se siente tranquila más que durante unos minutos: este ritual calma brevemente la angustia, pero luego la reactiva. La carga mental aumenta, mientras que el problema concreto sigue pendiente de resolver.
Preocupación financiera o ansiedad relacionada con el dinero: cómo diferenciarlas
Vigilar los gastos después de una bajada de ingresos o de una factura imprevista suele ser una reacción adecuada. Por lo general, la preocupación está ligada a la situación y disminuye cuando se empieza a perfilar un plan concreto.
La ansiedad relacionada con el dinero se vuelve más preocupante cuando los pensamientos son persistentes, difíciles de controlar y limitan las decisiones cotidianas. Evitar una cita médica por miedo al coste, rechazar cualquier plan o sentir una culpa intensa después de hacer una compra necesaria son señales a las que conviene prestar atención.
| Lo que observas | Lo que puede indicar | Un primer paso útil |
|---|---|---|
| Consultas tus cuentas una y otra vez | Una búsqueda de tranquilidad que dura poco | Fijar una única cita semanal con tu presupuesto |
| Pospones un gasto necesario | Un miedo que se impone a la necesidad real | Comprobar el coste y buscar una opción asequible |
| Duermes mal antes de cada vencimiento | Una preocupación que también afecta al descanso | Anotar las cantidades y los próximos pasos que debes dar |
El saldo de la cuenta no basta para medir el bienestar financiero. Una historia familiar marcada por las dificultades, una etapa de precariedad o la incertidumbre laboral pueden mantenerte en alerta incluso cuando la situación mejora.
Por qué puede arraigarse el miedo a las facturas
A veces, los hábitos se adquieren desde muy temprano: oír a menudo que siempre hay que privarse de algo puede hacer que cualquier gasto resulte inquietante en la edad adulta. Por el contrario, haber sufrido una pérdida de ingresos o una deuda puede dejar un temor duradero, incluso después de recuperar el equilibrio.
El miedo también puede llevar a dos reacciones opuestas: dejar de abrir las cartas o controlar cada gasto de forma rígida. En ambos casos, el alivio suele ser temporal. La clave está en la pérdida de libertad: ¿el dinero dicta tus decisiones hasta el punto de perjudicar tu salud, tus relaciones o tus actividades?
Tres pasos para recuperar el control sin juzgarte
- Examina la situación real. Dedica 10 minutos a anotar los ingresos, los gastos fijos, los vencimientos y el dinero disponible. El objetivo no es resolverlo todo de golpe, sino sustituir la incertidumbre por referencias concretas.
- Elige una acción que puedas llevar a cabo. Puede ser pedir un calendario de pagos, contactar con un organismo competente o apartar una pequeña cantidad si tu presupuesto te lo permite. Contar con un pequeño colchón, aunque sea modesto, puede contribuir a que te sientas más seguro, pero no es una solución universal.
- Pide ayuda si la angustia persiste. Un médico de cabecera puede evaluar los trastornos del sueño, el cansancio u otros síntomas y orientarte. Un psicólogo también puede ayudarte a comprender los pensamientos repetitivos y a recuperar hábitos más flexibles.
Si el miedo te lleva a evitar recibir atención médica, a dejar de dormir o a revisar tus cuentas una y otra vez a pesar de tus esfuerzos, no tienes que esperar a estar al límite para hablarlo. Un acompañamiento adecuado puede ayudar a abordar tanto la situación presupuestaria como sus repercusiones emocionales.
Algunas claves para entender mejor lo que sientes
¿Por qué me estresan las facturas si mi presupuesto está equilibrado?
El estrés no depende únicamente del saldo bancario. Una experiencia pasada, el miedo a los imprevistos o la falta de visibilidad sobre los gastos pueden mantener una sensación de inseguridad. Poner los vencimientos en orden e identificar lo que realmente debes puede ayudar a reducir la incertidumbre.
¿Puede el estrés financiero provocar dolores físicos?
Una etapa de estrés puede ir acompañada de tensión muscular, cansancio o trastornos del sueño. Estos síntomas pueden tener varias causas: si persisten, empeoran o te preocupan, consulta con un profesional de la salud.
¿Con qué frecuencia hay que consultar las cuentas?
No existe una frecuencia ideal para todo el mundo. Si consultarlas repetidamente no te tranquiliza, prueba a elegir un momento regular y limitado, como 10 minutos por semana, y luego ajústalo según tus vencimientos reales.
¿Cuándo pedir ayuda profesional?
Es recomendable cuando cuesta dejar de pensar en el dinero, esos pensamientos alteran el sueño o las relaciones, o te llevan a evitar gastos necesarios. Un médico de cabecera puede ser un primer punto de contacto.
¡Gracias por leer! Si te interesa el tema, déjame un comentario al final del artículo. — Solène